آیا صندوق طلا برای سرمایهگذاری بلندمدت مناسب است؟
طلا در ایران فقط یک کالای مصرفی نیست و بسیاری از افراد از آن بهعنوان بخشی از دارایی بلندمدت خود استفاده میکنند. با توسعه صندوقهای طلا، برای سرمایهگذاری در این بازار دیگر الزاماً نیازی به خرید سکه یا شمش و نگهداری فیزیکی آنها نیست. اما سادهتر شدن روش خرید، به این معنا نیست که صندوق طلا برای هر فرد و با هر هدفی انتخاب مناسبی باشد.
برای پاسخ به این سؤال که «آیا صندوق طلا برای سرمایهگذاری بلندمدت مناسب است؟» باید چند عامل را همزمان بررسی کرد: افق سرمایهگذاری، تحمل نوسان، هدف مالی، شرایط بازار طلا و مهمتر از همه نقشی که طلا قرار است در کل سبد سرمایهگذاری داشته باشد.
در واقع، صندوق طلا بیشتر از آنکه یک انتخاب مستقل باشد، باید در چارچوب کل داراییهای سرمایهگذار ارزیابی شود.
صندوق طلا چگونه کار میکند؟
صندوق طلا نوعی صندوق سرمایهگذاری کالایی است که بخش عمده منابع خود را در داراییهای مرتبط با طلا، مانند گواهی سپرده شمش و سکه طلا، سرمایهگذاری میکند. سرمایهگذار بهجای خرید مستقیم طلای فیزیکی، واحدهای این صندوق را خریداری میکند.
قیمت واحدهای صندوق تحت تأثیر ارزش داراییهای موجود در پرتفوی آن قرار دارد. در کنار قیمت معاملاتی، شاخص مهم دیگری به نام ارزش خالص داراییها یا NAV وجود دارد که ارزش تقریبی داراییهای صندوق بهازای هر واحد را نشان میدهد.
به همین دلیل، بررسی صرف قیمت یک واحد کافی نیست؛ فاصله قیمت بازار با NAV نیز میتواند برای تصمیمگیری اهمیت داشته باشد.
برخلاف طلای فیزیکی، سرمایهگذار در صندوق دغدغههایی مانند محل نگهداری، سرقت یا بررسی اصالت سکه و شمش را ندارد؛ اما همچنان در معرض نوسانات بازار طلا قرار دارد و اصل سرمایه یا میزان بازده آن تضمینشده نیست.
چرا طلا در یک سبد بلندمدت جایگاه دارد؟
یکی از دلایل اصلی استفاده از طلا در سبد سرمایهگذاری، رفتار متفاوت آن در مقایسه با بسیاری از داراییهای مالی است.
گزارش Gold as a Strategic Asset 2026 شورای جهانی طلا سه ویژگی مهم برای طلا مطرح میکند: ظرفیت ایجاد بازده در افق بلندمدت، کمک به تنوعبخشی سبد و نقدشوندگی بالا.
براساس دادههای این گزارش، قیمت دلاری طلا از سال ۱۹۷۱ تاکنون بهطور متوسط حدود ۹ درصد بازده سالانه داشته است. البته این عدد مربوط به بازار جهانی است و نباید آن را معادل بازده سرمایهگذار ایرانی در نظر گرفت.
در ایران، یک متغیر مهم دیگر نیز وارد محاسبات میشود: نرخ ارز.
حتی اگر اونس جهانی طلا تغییر زیادی نکند، افزایش نرخ ارز میتواند ارزش ریالی طلا را افزایش دهد. در مقابل، کاهش نرخ ارز ممکن است بخشی از اثر افزایش قیمت جهانی طلا را خنثی کند.
بنابراین عملکرد طلا برای سرمایهگذار ایرانی حاصل تعامل چند عامل است، نه صرفاً تغییر اونس جهانی.
صندوق طلای ایرانی سه موتور بازده دارد.
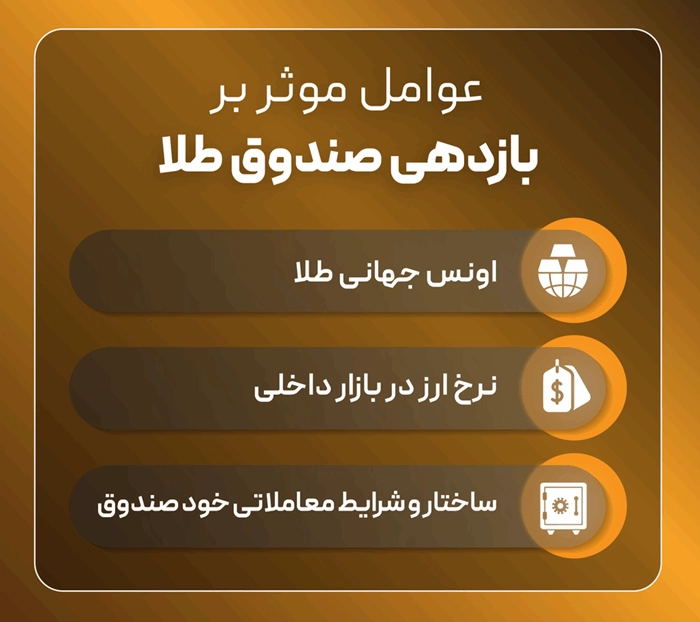
در تحلیل بازار طلا معمولاً دو متغیر اونس جهانی و نرخ ارز بیشتر مورد توجه قرار میگیرند؛ اما در صندوق طلا باید یک لایه دیگر را نیز به تحلیل اضافه کرد. میتوان بازده صندوق طلا را نتیجه عملکرد سه موتور دانست:
- اونس جهانی طلا؛
- نرخ ارز در بازار داخلی؛
- ساختار و شرایط معاملاتی خود صندوق.
مورد سوم شامل عواملی مانند ترکیب دارایی صندوق، وزن شمش و سکه، هزینهها و فاصله قیمت بازار با NAV است. از نگاه تحلیلی، این موضوع یک نتیجه مهم دارد: «مثبت بودن چشمانداز طلا» بهتنهایی به معنای مناسب بودن هر قیمت برای خرید واحد صندوق نیست.
برای مثال، ممکن است انتظار سرمایهگذار از طلا صعودی باشد اما واحدهای یک صندوق در مقطعی با فاصله قابلتوجهی بالاتر از NAV معامله شوند. در چنین شرایطی، بخشی از ریسک سرمایهگذاری نه از خود طلا، بلکه از قیمت ورود ایجاد میشود؛ به همین دلیل، سرمایهگذار بلندمدت بهتر است قبل از تصمیم، هم بازار طلا و هم وضعیت صندوق موردنظر را بررسی کند.
مزایای صندوق طلا برای سرمایهگذاری بلندمدت چیست؟
یکی از مزایای صندوق طلا، حذف بخش زیادی از مسائل مربوط به خرید و نگهداری فیزیکی است. خرید سکه و شمش میتواند با ریسک اصالت، هزینه نگهداری و اختلاف قیمت خرید و فروش همراه باشد.
مزیت دیگر، امکان شروع سرمایهگذاری با سرمایه کمتر است. در صندوقها نیازی نیست سرمایهگذار حتماً هزینه خرید یک قطعه کامل سکه یا مقدار قابلتوجهی شمش را داشته باشد.
امکان خرید مرحلهای نیز برای افق بلندمدت قابل توجه است. فرد میتواند بهجای ورود کل سرمایه در یک نقطه، خرید خود را در چند مرحله انجام دهد. این روش ریسک بازار را از بین نمیبرد، اما وابستگی کل سرمایه به یک قیمت ورود را کاهش میدهد. شفافیت اطلاعات نیز مزیت دیگری است. ترکیب دارایی، NAV، قیمت واحدها و گزارشهای صندوق قابل بررسی هستند و سرمایهگذار میتواند تصمیم خود را براساس دادههای قابل مشاهده بگیرد.
ریسکهای صندوق طلا در بلندمدت را دستکم نگیرید.
بلندمدت بودن سرمایهگذاری نباید با کمریسک بودن اشتباه گرفته شود. قیمت طلا میتواند حتی در روندهای بلندمدت صعودی، دورههای قابلتوجهی از افت یا رکود را تجربه کند. در نتیجه، سرمایهای که احتمال دارد طی چند ماه آینده برای هزینههای ضروری موردنیاز باشد، معمولاً گزینه مناسبی برای قرار گرفتن بدون برنامه در صندوق طلا نیست.
ریسک مهم دیگر، نداشتن جریان نقدی است. طلا مانند برخی اوراق یا ابزارهای درآمد ثابت، ذاتاً سود دورهای ایجاد نمیکند. بازده سرمایهگذار عمدتاً زمانی شکل میگیرد که ارزش دارایی افزایش پیدا کند.
فاصله قیمت بازار با NAV نیز باید مورد توجه قرار گیرد. افزایش تقاضای هیجانی ممکن است باعث شود واحدهای یک صندوق بالاتر از ارزش خالص داراییهای آن معامله شوند.
ریسک نرخ ارز، تغییر روند اونس جهانی و تغییر ترکیب دارایی صندوق نیز از دیگر عوامل اثرگذار هستند؛ در نهایت، بازده گذشته هیچ صندوق یا بازاری تضمینکننده بازده آینده نیست.
صندوق طلا، طلای فیزیکی یا درآمد ثابت؛ برای بلندمدت چه تفاوتی دارند؟
انتخاب ابزار مناسب به هدف سرمایهگذار بستگی دارد و نمیتوان یک گزینه را برای همه افراد بهتر دانست.
| صندوق طلا، طلای فیزیکی یا درآمد ثابت؟ | |||
| معیار | صندوق طلا | طلای فیزیکی | ابزارهای درآمد ثابت |
| نوسان قیمت | متوسط تا بالا | متوسط تا بالا | معمولاً پایینتر |
| درآمد دورهای | ندارد | ندارد | ممکن است داشته باشد یا در NAV انباشته شود. |
| ریسک نگهداری فیزیکی | ندارد | دارد | ندارد |
| اثرپذیری از تورم و ارز | بالا | بالا | غیرمستقیم |
| شفافیت قیمت و اطلاعات | بالا | وابسته به بازار فروش | بالا |
| نقش مناسب در سبد | تنوعبخشی و مواجهه با طلا | مالکیت مستقیم طلا | بخش کمنوسانتر و مدیریت نقدینگی |
این مقایسه نشان میدهد که صندوق طلا و ابزارهای درآمد ثابت الزاماً رقیب یکدیگر نیستند. هرکدام میتوانند نقش متفاوتی در یک سبد داشته باشند. طلا میتواند بخش پرنوسانتر و مرتبط با تغییر قیمت طلا و ارز باشد، در حالی که ابزارهای درآمد ثابت معمولاً برای بخشهایی از سرمایه که ثبات بیشتری نیاز دارند بررسی میشوند.
چه کسانی میتوانند دید بلندمدت به صندوق طلا داشته باشند؟
صندوق طلا بیشتر برای افرادی قابل بررسی است که چند ویژگی را همزمان دارند:
- افق سرمایهگذاری آنها کوتاهمدت نیست؛
- توان تحمل افتهای مقطعی قیمت را دارند؛
- تمام سرمایه خود را برای مخارج نزدیک نیاز ندارند؛
- قصد دارند بخشی از سبدشان در معرض بازار طلا باشد؛
- تصمیم خود را صرفاً براساس رشد اخیر قیمت طلا نمیگیرند.
در مقابل، اگر حفظ ثبات ارزش سرمایه در کوتاهمدت یا دسترسی به بازده نسبتاً باثبات اولویت اصلی باشد، وزن بالای طلا ممکن است با هدف سرمایهگذار هماهنگ نباشد.
یکی از خطاهای رایج در دورههای رشد طلا این است که سرمایهگذار ابتدا افزایش قیمت را میبیند و بعد درباره نقش طلا در سبد خود تصمیم میگیرد. ترتیب منطقی، برعکس است: ابتدا مشخص کنیم چرا طلا میخواهیم، چه مقدار نوسان را میپذیریم و چه مدت به سرمایه نیاز نداریم؛ سپس درباره ابزار و زمان ورود تصمیم بگیریم. این تفاوت کوچک میتواند سرمایهگذاری بلندمدت را از تعقیب بازده کوتاهمدت جدا کند.
عملکرد صندوق طلا را چگونه بررسی کنیم؟
بازده یکی از معیارهای بررسی صندوق است، اما نباید تنها معیار باشد. این اعداد صرفاً عملکرد گذشته را نشان میدهند و نمیتوان از آنها نتیجه گرفت که همین اختلاف در آینده نیز ادامه خواهد داشت.
نمودار زیر بیش از یک عدد ساده اطلاعات میدهد؛ زیرا نشان میدهد ابزار بورسی طلا را باید در یک بازه زمانی مشترک با دارایی پایه مقایسه کرد، نه اینکه بازدههای مربوط به دورههای متفاوت کنار یکدیگر قرار گیرند.

برای انتخاب صندوق طلا چه چیزهایی را بررسی کنیم؟
پیش از انتخاب صندوق طلا، بهتر است چند معیار را در کنار هم بررسی کنید:
- ترکیب دارایی صندوق: میزان سرمایهگذاری در شمش، سکه و سایر ابزارهای مبتنی بر طلا را بررسی کنید.
- فاصله قیمت با NAV: اختلاف زیاد قیمت معاملاتی واحدها با ارزش خالص داراییها میتواند روی نتیجه سرمایهگذاری اثر بگذارد.
- نقدشوندگی: حجم و ارزش معاملات صندوق نشان میدهد خریدوفروش واحدها تا چه اندازه آسان است.
- عملکرد در دورههای مختلف: فقط بازده چند ماه اخیر را نبینید و عملکرد صندوق را در بازههای زمانی مختلف مقایسه کنید.
- اندازه صندوق: ارزش داراییهای تحت مدیریت میتواند یکی از معیارهای بررسی صندوق باشد.
- شفافیت اطلاعات: انتشار منظم NAV، ترکیب دارایی و گزارشهای عملکرد، امکان تحلیل دقیقتری به سرمایهگذار میدهد.
برای مثال، صندوق طلای کهربای گروه مالی کاریزما یکی از صندوقهایی است که اطلاعات NAV، ترکیب دارایی و عملکرد آن در دسترس سرمایهگذاران قرار دارد. مقایسه این اطلاعات با صندوقهای مشابه میتواند انتخاب آگاهانهتری ایجاد کند.
اگر هدف شما سرمایهگذاری در طلا بدون دغدغه نگهداری فیزیکی است، بررسی یک صندوق سرمایه گذاری طلا میتواند یکی از گزینههای قابل مقایسه باشد. تصمیم نهایی بهتر است براساس افق زمانی، شرایط صندوق و سهم طلا در کل سبد گرفته شود.
در مقابل، اگر برای بخشی از سرمایه نوسان کمتر و ثبات بیشتری اهمیت دارد، مقایسه طلا با یک صندوق درآمد ثابت نیز میتواند به انتخاب متعادلتری کمک کند. هدف، انتخاب یک گزینه بهعنوان «بهترین دارایی» نیست؛ بلکه مشخصکردن نقش مناسب هر ابزار در سبد سرمایهگذاری است.